近日,安徽省委书记李乐成主持召开省辖市市委书记座谈会,为省第十二次党代会报告征求意见。会上强调:以经济建设为中心,推动高质量发展,把全面融入长三角一体化发展作为最大机遇,在“三地一区”上持续发力,既为一域争光,又为全局添彩。这既是一次征求意见,也是一次战略定调。当安徽经济总量站上全国前十,当长三角一体化进入深水区,省党代会前真正要回答的问题已经变了:不是要不要融入,而是融入之后,安徽凭什么不可替代。
过去四十年,安徽的主线叙事是“追赶”。从“旁听生”到“正式生”,从“内陆腹地”到“开放前沿”,安徽习惯了用“融入”来定义自己。但当一个省份的经济总量进入全国前十,当合肥都市圈首次与沪宁杭甬并列长三角五大都市圈,继续用“融入”来定义战略,本身就是一种战略滞后。
安徽已经拿到长三角牌桌上的座位。但上桌不等于能发牌。真正的问题是:如何在长三角打出别人打不出的牌?
一、整车大省,利润小省
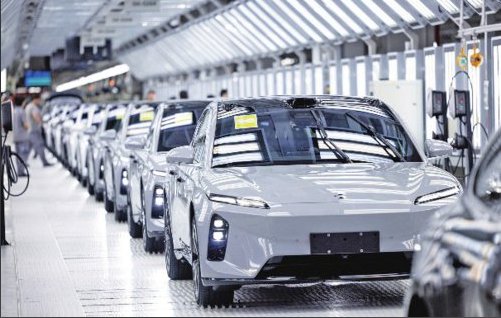
安徽新能源汽车的成绩是实打实的。2025年,安徽汽车产量、新能源汽车产量及汽车出口三项指标均居全国第一。2026年上半年,安徽汽车产量168.67万辆,增速12%,连续三个统计周期位居全国第一;汽车出口100.6万辆,全国每出口约5辆汽车,就有1辆贴着“安徽造”的标签。
但长三角的产业分工格局很清晰:上海聚焦研发,苏浙深耕部件,安徽致力整车。直白地说——安徽在产业链分工里拿到了整车组装这一环,而上海和浙江拿到了利润更高的研发和核心部件环节。
这不是安徽不努力。问题在于,这个分工是市场、成本和土地一起算出来的账。2026年1至5月,中国汽车行业利润率仅为3.4%,整车制造利润率仅为1.5%。而合肥新能源汽车产业整零比约为1:0.8,低于发达区域的1:1甚至1:2。本地整车拉不动足够多的本地零部件,整车环节自己就是被上游成本压得抬不起头的那一环。
2024年,合肥汽车制造业利润总额为负63亿元。产量登顶,利润垫底。这不是矛盾,是结构性问题。
而且“第一”的位子并不安稳。2026年上半年,安徽与浙江的新能源汽车产量第一之争多次交替领先,差距始终在毫厘之间。产能优势如果没有技术壁垒支撑,随时可能被反超。
更值得警惕的是,支撑安徽GDP反超湖南的,不只是新能源汽车。上半年,安徽规上工业增加值增长12.4%,高技术制造业增幅高达44.6%,进出口总额增长34.3%。但固定资产投资同比下降10.8%,制造业投资出现负增长,房地产开发投资大幅下降。新产业在狂奔,旧引擎在熄火——这种“偏科”的增长结构,可持续性有多少?
二、皖北的天花板不在土地,在人才
座谈会强调“既为一域争光,又为全局添彩”。但安徽最大的“一域”问题,不在合肥,在皖北。
皖北和沿淮8市,国土面积、常住人口分别占全省的50.8%和56.7%,地区生产总值却只占约40%,人均生产总值约为全省的70%。一半以上的土地和人口,只贡献了四成的产出。
2021年底启动的沪苏浙结对帮扶皖北,这几年确实做出了不少成绩。近5年,8个皖北城市累计落地省际合作项目451个,总投资1158.73亿元。更值得关注的是制度创新:六松现代产业园在全国率先建立跨省“财税收益分享、统计数据分算”机制,六安与松江按60:40分成,破解了“转出地怕流失、承接地招商难”的死结。这一机制还在闵行·淮南科创产业园、东方美谷亳州产业园复制推广。
但这个机制解决的是“愿不愿意转”的问题,没有解决“能不能接住”的问题。
萧县的案例很说明问题。一家做变频器的企业,要在上海设研发中心,原因很简单——“在上海招一个成熟的软件工程师,年薪30万有人愿意谈;在萧县,开出同样的薪水,人家就是不来”。最后只能把研发“大脑”放在上海松江,生产基地留在萧县,靠一块“科创飞地”连接两地。
皖北的产业天花板,不在土地、不在政策、不在资金,在人才。没有高校和科研院所支撑,没有足够的高端人才储备,皖北拿什么去承接那些“含金量”更高的环节?飞地园区能带来投资和就业,但如果皖北的产业始终停留在“制造车间”的层面,利润和决策权仍在外面,那所谓的“产业协同”,不过是在皖北的土地上复制沪苏浙的低端环节。
三、科创策源地,最亮的名片最深的焦虑
“三地一区”里,科创策源地是安徽最拿得出手的一张牌。中国科大在量子信息领域的研究全球领先,合肥量子产业连续多年居全球前列。长鑫存储补齐国内存储制造短板,新型显示领域合肥的液晶面板大量供应给苏州、无锡的整机厂。
但光环之下有隐忧。
安徽在读博士生数量在长三角地区占比不足10%,毕业后30%以上博士流向上海、杭州、苏州等地。省内高校科研院所科技成果转化率不足30%。高层次人才在长三角地区的占比约5%,而上海是45%,江苏35%,浙江15%。
一个中国科大撑不起整个安徽的科创策源地。合肥能“养”出量子产业,是因为有中国科大这个源头,有政府引导基金愿意做“耐心资本”。但这个模式能不能复制到人工智能、商业航天、生物医药等更多领域,是个真问题。
2025年出现了一个有意思的转折:安徽企业职工养老保险关系净转入5.8万人,超过七成来自沪苏浙。这是一个积极信号。但要注意:转入的是企业职工,不是顶尖科研人才。安徽在吸引产业工人回流,但在争夺高学历、高技能人才上,仍然处于下风。产业工人回流说明安徽的制造业有了吸引力,但科创策源地的根基,靠的是那些博士毕业后愿意留下来做“从0到1”的人。
四、省党代会报告该算的账
省党代会报告不应该只讲成绩和愿景。它应该算几笔安徽绕不开的账:
第一笔账:融入长三角,安徽到底赚的是什么钱?如果只是整车产能和土地租金,那这种“融入”的价值是有限的。安徽需要在长三角分工中找到自己的“不可替代性”——不是“产量第一”,而是“没有安徽,这条链就转不动”。长鑫存储在集成电路领域已经初步具备这种能力,新型显示领域合肥的液晶面板大量供应给苏州、无锡的整机厂。但这些还不够。安徽需要在核心零部件、关键材料、技术标准上真正长出更多能力。
第二笔账:皖北的出路,靠帮扶还是靠自己?六松现代产业园的利益共享机制是个好开始,但5年帮扶期结束后呢?皖北的城市能不能自己留住人,而不是把研发“大脑”永远放在别人的地盘上?
第三笔账:科创策源地,靠的是什么?量子产业的成功证明了安徽的科创能力,但一个中国科大、一个量子产业,撑不起“科技创新策源地”这一定位。安徽需要的是让科研成果在本地转化、让博士毕业生愿意留下来、让企业成为创新的主体,而不只是高校和科研院所的“独角戏”。
第四笔账:GDP进了前十,但固定资产投资在收缩,房地产在深度调整,新产业在狂奔,旧引擎在熄火。这种“偏科”的增长结构,可持续性有多少?一旦外贸环境生变、新兴产业产能饱和,安徽靠什么稳住基本盘?
座谈会强调“新班子要有新气象、新作为”。新气象,不是喊更大的口号,而是把这些账算清楚。安徽已经拿到了长三角牌桌上的座位,但上桌不等于能发牌。抓住最大机遇,是要在长三角的牌桌上打出别人打不出的牌。
否则,GDP进了前十,利润还在垫底。
声明:本媒体部分图片、文章来源于网络,版权归原作者所有,如有侵权,请联系删除 025-84707368。