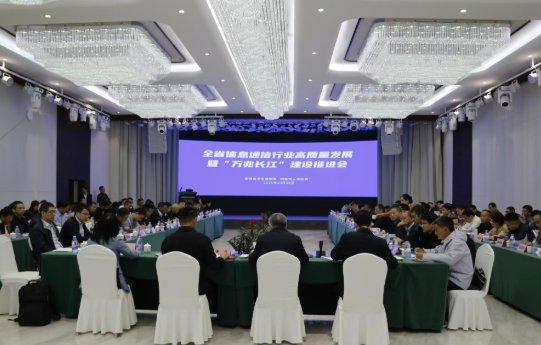
10月31日,2026沿沪宁城市协同创新日在上海普陀举行。作为2026世界城市日专题活动,本次会议以“科技创新·产业协同”为主题。活动现场,沿沪宁产业图谱研究成果发布,覆盖具身智能、新能源、光电材料、医疗器械、低空经济五大产业;第二批25个沿沪宁创新联合体亮相;沿沪宁产融对接联合体正式发布;沿沪宁县域经济高质量协同发展合作启动;“沿沪宁协同创新集市”综合数字平台升级发布。框架层面的动作已经相当密集,但沿沪宁下一程真正要算的,不是再签多少协议,而是企业成本账和地方收益账能不能对上。
活动现场,华东师范大学研究团队在介绍沿沪宁县域经济产业联动调研时建议,沿沪宁协同应着力降低跨域合作成本、推动各地政策衔接。这一判断点出了这条产业带的经济逻辑:跨城分工首先是一笔成本账,企业已经用脚投票算了很多年;地方算的则是税收账和统计账。两张账本之间的时滞,才是沿沪宁协同最深层的经济命题。
沿沪宁九市2025年GDP合计突破16.6万亿元,以不到全国0.6%的土地贡献了约11.8%的经济总量。体量已经在这里了。接下来的问题不是能不能做大,而是成本落差驱动的分工红利,能不能被收益分配机制接住。
前店后厂2.0:县域不是成本洼地,是工程化能力的定价
“前店后厂”的老版本很好理解:上海研发贵,县域制造便宜,企业把制造环节搬过去,省的是土地、厂房和用工成本。但调研给出的图景更精确:企业正在根据各地优势重新布局研发、制造和市场功能,县域承接的不再只是制造,也包括与工艺优化、设备和生产线密切相关的研发。慧云新科技把部分研发团队放到泰兴,是为了贴近化工园区的真实工艺场景;长电科技在上海对接客户和前端研发,在江阴保有大规模制造和工艺研发,两地通过新产品导入和量产验证持续协作。
这意味着县域在沿沪宁分工中的经济角色发生了变化。从经济逻辑上看,县域不再只是企业压缩成本的目的地,而是以工程化人才、工艺积累和应用场景参与产品开发,这些能力具有独立的价值,不只是低成本制造的附属品。江苏沿沪宁八市集聚了全国百强县中的20个,规模效应和网络效应本身就构成企业跨城布局的收益来源。县域制造本身就包含创新,不能只把它理解为承接产能。经济政策如果只把县域当作成本洼地来使用,而不为它的工程化能力定价,前店后厂2.0的分工红利就会打折扣。
但企业的成本账算得越精细,对资金的要求就越具体。跨城布局降低了制造端的成本,却把融资端的成本推高了。
资金的价格,不认企业的空间布局
一份基于500家沿沪宁初创科技企业的调研报告给出两个数字:42%的企业认为融资困难或非常困难,69.5%的企业依赖自筹资金。这两个数字放在一条GDP超过16万亿的产业带上,显得突兀。问题不在于沿沪宁缺钱。普陀已经建成百亿级基金矩阵,南京片区设立了跨域平行产业基金,上海农商银行设立了沿沪宁专项授信额度。资本的总量是充裕的,卡住的是资本识别跨城资产的成本。
一家检验检测企业的案例很能说明经济逻辑:总部在普陀,检验基地在南京,南京产线刚建好、没有经营流水,当地银行的门几乎关着。江苏银行驻点工作人员靠集团研发实力和经营模式做尽调,一个月完成了5000万元授信,用在南京子公司身上。这个案例的经济含义不是“银行做了好事”,而是传统信贷的定价模型以注册地和抵押物为坐标,跨城布局企业的资产分布在两到三个城市的报表里,资金的价格因此被系统性抬高。跨区域授信面临的信息成本,本身就是一道隐性的融资溢价。
产融对接联合体的经济功能,如果只是增加授信额度,并不能解决这个溢价。真正要降的是资金跨城配置的信息成本和风险定价成本,让一笔贷款的价格跟着企业的实际资产形态走,而不是跟着注册地走。
地方算的账:成本落在外地,税收留在本地
企业跨城布局算的是成本,地方算的是另一本账。制造环节搬走了,税收和GDP统计往往还留在注册地;研发功能疏解出去了,创新指标还算在总部。协议能搭框架,但“研发在上海、制造在沿线”之后的收益分配,并不会因为协议签署自动解决。
沿沪宁内部目前尚未形成覆盖九城的制度化税收分成和统计分算安排。作为参照,上海松江与安徽六安之间已经跑通了一套利益共享机制:松江推荐落户六安的工业项目,5年内税收按6∶4分成,5年后松江退出;固定资产投资、规上工业总产值等5项指标同步按比例统计分算。这套机制的经济意义在于,它让输出地和承接地的成本与收益在时间轴上对齐了:输出地分享早期收益以补偿招商和培育成本,承接地在5年后获得全部增量。沿沪宁的“伙伴园区”和双向飞地已经在探索类似方向,但对跨城企业的税收归属、统计分算和基金返投规则,还没有形成覆盖九城的制度化安排。
产业基金面临同样的账本问题。普陀提出探索“1+N”沿沪宁科创基金矩阵,以普陀为核心、吸引沿线城市共同出资,“共同承担风险,按规则分配收益”。南京的跨域平行基金采用“统一运营、双向返投”模式,试图打破资本流动壁垒。基金可以跨城注册,但收益分配和返投考核仍然锚定在出资主体的行政边界上。如果收益归属规则不清楚,基金矩阵越大,地方出资的激励反而越弱。
两张账本对不上的代价
企业成本账和地方收益账之间的时滞,会产生具体的经济损耗。
第一种损耗是重复布局。如果每个城市都担心制造环节流出去之后税收留不住,最理性的选择就是把环节留在本地,哪怕成本更高。当收益分配规则缺位时,城市之间的产业分工就很难真正按比较优势展开,每个节点都想把高附加值环节攥在自己手里,分工的经济效率被行政边界吃掉。
第二种损耗是资本的跨城空转。基金设了、授信额度批了,但如果风险定价仍然按属地资产做,跨城布局的科创企业拿到的资金价格依然偏高。42%的融资困难比例说明,资本总量充裕和资本配置效率之间,隔着一套跨城识别资产的能力。松江—六安模式用税收分成和统计分算把跨城投资的收益规则固定下来,本质上是在给跨城投资定价。沿沪宁需要的是同一逻辑在九城尺度上的版本。
第三种损耗是县域工程化能力的定价不足。县域研发有独立经济价值,但如果人才政策、中试平台和金融资源仍然按行政层级配置,县域在成本端的优势就难以转化为创新端的收益。经济政策如果只把县域当作成本洼地来使用,而不为它的工程化能力定价,前店后厂2.0的分工红利就会打折扣。
经济协同的深度,取决于收益规则能不能追上成本落差
沿沪宁已经不缺资本,不缺产业,不缺成本落差,也不缺企业跨城布局的意愿。16.6万亿的GDP、20多个百强县、25个创新联合体、专项授信和基金矩阵,要素的丰裕程度在全国找不出第二条。
但经济协同的深度,最终不取决于要素堆了多少,而取决于成本在哪里发生、收益就在哪里分配这条规则能不能跑通。企业已经在用成本账投票,把研发放到场景旁边、把制造放到工程化能力旁边、把市场放到客户旁边。地方的收益账本如果还停在注册地和统计归属上,两张账本之间的缺口,就是协同最昂贵的交易成本。
沿沪宁的下一程,不是再签多少协议,而是让税收、统计和基金收益的分配规则,追上企业早就已经算清楚的那笔成本账。
声明:本媒体部分图片、文章来源于网络,版权归原作者所有,如有侵权,请联系删除 025-84707368。