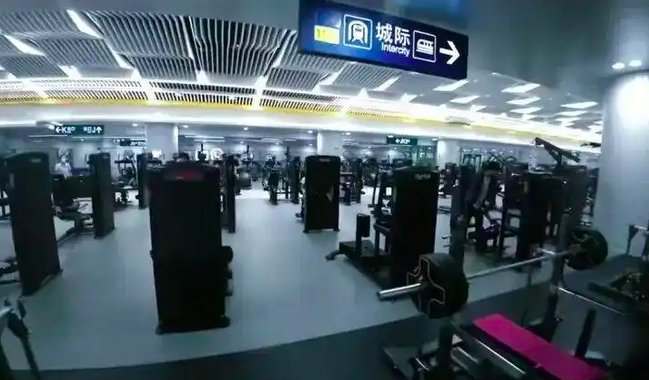
广州地铁最近在琶洲站和天河公园站搞了个“悠能量”运动空间,站内打匹克球、撸铁、练拳击,国庆假期两站接待了超过5500人次。很多人第一反应是:地铁也来抢健身房生意了?
但如果你翻开地铁公司的账本,会发现一个完全不同的故事。地铁开健身房,根本不是为了抢谁的生意,而是在票价涨不动、补贴快断供的夹缝里,拼命找一条活路。
先看一笔让所有人沉默的账
北京地铁,全国客流最大的地铁系统之一。2025年,卖票、广告、站内商铺租金全算上,京投公司营业总收入187.6亿元。但同一年,含建设投资在内的总支出高达453.57亿元,单靠经营缺口就达265.97亿元。债务规模高达4807亿元,绝大部分是长期债务。 政府往里面塞了253.03亿元补贴,才勉强把账面拉回盈利。
253亿的补贴,比它自己挣的还多出65亿。 换句话说,北京地铁每收1块钱票款,财政就要往里搭1块多。
这不是北京一家的问题。2024年,28个已披露财报的城市中,扣除政府补贴后,只有福州和上海两家地铁公司还能站着,其余26个清一色趴在地上。深圳地铁2024年亏损334.6亿元,2025年进一步扩大到371.97亿元,两年亏掉超过707亿。
地铁人挤人,钱却填不满窟窿,这件事从第一天起就注定了。 原因不在经营,在于一个从一开始就被设计好的结构性矛盾。
票价被焊死,成本却一路狂奔
票价是政府定的,成本是市场决定的。 这就是地铁亏损最根本的原因。
全国城轨平均下来,每跑一公里收入17块6,成本要34块4。你刷一次闸机进站,地铁收到的钱,只够覆盖它为你跑这一趟成本的一半。
成本端的大头有两个。第一个是人。 北京地铁三万多名员工,一年人力支出63.85亿元,占运营成本四成以上。地铁是24小时不能熄火的机器,最后一班车收车之后,轨道要巡检,信号要检修,站点要安保,每一个岗位都省不掉。
第二个是债。 修一公里地铁,普通地段7亿起步,一线城市普遍超过10亿。这些钱绝大部分是向银行借的。北京地铁16号线北段三十多公里,造价371亿。乘客挤得再满,刷的那几块钱连填利息的零头都费劲。
你买的每一张票,地铁实际为你付出的成本,大约是票价的将近三倍。 一半靠票款,另一半只能靠补贴。而补贴这笔账,远比想象中复杂。
补贴不是“兜底”,是“续命”
很多人以为地铁公司账面盈利就等于经营健康。但翻开财报附注就会发现,这些利润几乎全部来自政府补贴,而非自身经营所得。
2025年,京投公司营业总收入187.6亿元,含建设投资的总支出高达453.57亿元,单靠经营缺口就达265.97亿元,正是靠253.03亿元的政府补助才最终实现了28.07亿元的账面净利润。
青岛地铁的账单更直白。根据公开债券披露信息,2023年确认运营补贴81.59亿元,实际到账32.20亿元;2024年确认88.86亿元,实际到账15.56亿元;2025年确认96.63亿元,实际到账只剩10.70亿元。
确认了96亿,到手只有10亿,到账率刚过11%。
深圳地铁曾经是全国地铁的“优等生”,连续多年盈利,靠的就是“轨道+物业”模式。地铁开通拉高地价,物业开发反哺运营。但2025年,深铁因对外投资确认了大额亏损,加上减值,一年亏掉372亿。过去五年赚的利润,两年亏光。
“地产反哺地铁”的模式,在地产上行时是造血机,在下行时就是绞肉机。深铁不是第一个被拖下水的,也不会是最后一个。而更深层的问题在于,就连补贴本身,也正在失去源头。
补贴的源头正在干涸
过去二十多年,地铁能疯狂修建,靠的是一个闭环:地铁开通拉高地价,政府卖地赚钱,拿卖地收入补地铁亏损。
但这个闭环的源头,土地出让收入,正在急剧萎缩。2025年,全国地方政府国有土地使用权出让收入41518亿元,比2021年8.7万亿元的峰值少了约4.6万亿元,降幅52.3%。这是自2022年以来连续第四年两位数下降。
卖地收入腰斩,地铁的补贴源就开始干涸。 于是,昆明、重庆、广州先后动票价,不是巧合,是同一件事在不同城市的依次爆发。昆明2025年4月缩短了每1元可乘坐的里程;重庆2025年7月调整了起步里程和跳档规则;广州把票价机制优化列入了2026年重大行政决策事项目录。
三城手法高度一致:不直接涨起步价,而是缩短每1块钱能坐的距离。 这样在账面上不叫“涨价”,但乘客实际支出确实在增加。问题是,涨价能解决多少?
涨价能止血,但治不了本
即便上海两套调价方案落地,每人次多收约1元,按日均千万客流计算,年增收也不过30亿元左右。而上海地铁2025年的运营毛亏是187.4亿元,财政补贴高达175.83亿元。涨价能减亏,但远不能扭亏。
问题在于,地铁正面临“客流见顶”与“成本刚性上涨”的双重挤压。 电动自行车、网约车、远程办公正在分流地铁客流。“客流增长、摊薄成本”的旧逻辑正在失效。票价涨一点,客流少一点,增收效果被稀释。票价不动,成本继续涨,缺口只会更大。
涨价和补贴这两条路,一条走不远,一条在收窄。地铁公司必须在票款和财政之外,找到第三条路。
地铁的亏损,不是经营不善,是制度设计
回到广州地铁的“悠能量”。琶洲站负一层的城际换乘通道,原本是大面积闲置空间,常年亮灯开空调却“养灰尘”。与其持续消耗维护费用,不如改造成可运营的文体空间。
这和上海地铁在屋顶盖光伏电站、港铁在站内做商业运营,逻辑完全一致。票价收入只能覆盖一部分成本,政府补贴又在收缩,地铁公司必须在票款和补贴之外,找到第三条路。
广州地铁2025年营收309.73亿元,净利润15.34亿元,靠的是票务、TOD物业开发和对外服务三条腿走路。房地产开发收入从2024年的98.1亿元飙升至171.8亿元,成了营收增长的最大引擎。
换句话说,广州地铁的“盈利”,主要靠的仍然不是地铁本身。 地铁开健身房、盖光伏、做物业,本质上都是同一件事:用副业收入填补主业亏损。而这条路,远不止地铁在走。
这不只是地铁的故事
地铁的困境,只是同类企业亏损图谱中的一块拼图。以下分析仅基于各公司公开财务数据,不涉及对相关行业政策的评价。
公路收费:你交的每一分过路费,都拿去还银行了。 全国收费公路债务规模已超8万亿元。2021年,全国收费公路总支出12909.3亿元,通行费收入6630.5亿元,收支缺口6278.8亿元。还本付息占了总支出的79%以上,养护支出只占5.7%。大部分收费路段处于亏损状态,集中在中西部。 这不是经营性亏损,是为超前建成全球最大高速公路网必须承受的战略性财务成本。
三桶油:同一口锅,有人吃肉有人喝汤。 2025年,中石油净利润1573亿元,中海油净利润1220亿元,中石化净利润318亿元,同比大幅下滑。中石化化工板块经营亏损145.78亿元,同比增亏46亿元。中石化的命脉在下游炼化,从国际市场买原油,但成品油售价受国内定价机制约束。垄断了牌照,没有垄断定价权,这就是三桶油业绩剧烈分化的根源。
电信运营商:10亿用户,增长到顶了。 2025年,中国移动净利润1371亿元,中国电信净利润332亿元,中国联通净利润91.27亿元,全部盈利。但中国移动移动用户数已达10.05亿户,几乎覆盖了所有潜在用户。移动ARPU从48.5元降至46.8元。用户用得更多了,运营商赚得更少了。 “提速降费”是国家政策要求,运营商没有定价自主权。
这些行业看似各不相同,但亏损或增长乏力的逻辑高度相似。而如果再看一层,会发现一个更反直觉的事实:有些企业明明赚了钱,账上却依然留不住利润。
赚的钱去哪了?
如果说上面这些行业是“赚不到钱”,那烟草和石油的上游就是另一种情况:赚得到钱,但钱不以“利润”的形式留在账上。
2026年,央企利润上缴财政比例大幅上调。烟草、石油石化、电力、电信、煤炭等资源型企业,税后利润统一按35%的比例上缴,较2025年最高档的25%提高了10个百分点。第一类企业2026年预算上交收入2700.6亿元。
35%是什么概念?一家企业赚100块,先交25块企业所得税,剩下75块里再交26块给财政,自己留49块。留给企业的利润空间被系统性压缩,用来补充财政收入。
换句话说,这类企业的“利润”,本质上是财政收入的另一种形式。它们被设计成“赚钱的机器”,但赚来的钱不完全属于自己。 理解了这一层,才能理解为什么有些企业明明营收惊人,账面却始终不好看。
真正的问题不是“为什么亏损”
经济学界有一个至今仍有解释力的分析框架:国有企业承担着“战略性政策性负担”。为了国家战略目标,它们被要求在并非自身比较优势的领域投资和运营。有了政策性负担,就会有政策性亏损,政府就必须为这些亏损负责,于是形成“预算软约束”:企业知道亏了有人兜底,改善经营的动力就会减弱。
这个框架解释了很多现象,但也暴露了更深层的问题。
第一,政策性亏损和经营性亏损混在一起,账成了一笔糊涂账。 这些企业确实承担了社会公益职能,但制度设计既没有将亏损全额补贴,也没有明确区分“合理亏损”和“管理性亏损”。
第二,投资性亏损把老百姓的钱当赌注。 深圳地铁以371.97亿元亏损位列榜首,原因与对外投资的大额损失直接相关。“赢了算自己的,输了算国家的”,这种机制一旦形成,亏损也就不足为奇了。
第三,高管薪酬与业绩脱节。 根据某石化企业年报披露的董事及高级管理人员薪酬总额,2025年达到1238.24万元,相比2023年的710.42万元,三年增长74.30%。同期公司净利润跌了近四成。高管钱包鼓了七成多,公司的净利润跌了近四成,股民的收益像蜗牛爬坡。
说到底,广州地铁在站内开健身房这件事,本身就是这套逻辑的缩影。它不是在抢健身房生意,而是在票价锁死、补贴收缩的夹缝里,被迫寻找第三条路。
它们的共同点是:被要求同时扮演两个矛盾的角色。既要像企业一样赚钱,又要像政府部门一样承担战略职能和社会责任。 当赚钱的部分被财政抽走,花钱的部分被行政指令决定,留下来的“利润”自然所剩无几。
真正需要追问的不是“为什么还亏损”,而是:当一家企业既要赚钱、又要扛战略、还要养社会、还要被抽走大部分利润时,它到底还算不算一家“企业”? 如果它本质上是一个执行多重任务的行政工具,那用“盈亏”来衡量它,本身就是一种错位。
国企不是天生亏损的。 中国中车2025年全年归母净利润131.81亿元,在装备制造业竞争激烈的市场中靠技术和质量赚到了真金白银。亏损的关键在于机制,在于是否真正按市场规律办事,在于政策性负担和经营性亏损有没有被清晰切分,在于亏损之后有没有人真正负责。
这些问题不解决,再过十年,广州地铁的健身房可能会更多,但地铁公司的账本,还是会一样难看。
声明:本媒体部分图片、文章来源于网络,版权归原作者所有,如有侵权,请联系删除 025-84707368。