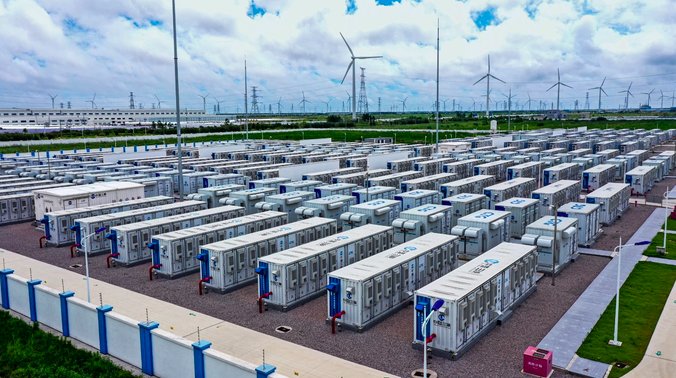
11月5日,江苏省工信厅等四部门联合印发《江苏省新型储能产业高质量发展行动计划》,锚定2030年装机超过1000万千瓦,同时挂出六项量化指标:关键技术攻关不少于10项、新技术新产品不少于80项、省级以上创新载体不少于60家、推广典型案例不少于50个、行业大模型1个以上、专精特新“小巨人”累计90家。但一个被文件表述轻轻带过的背景是:江苏新型储能装机在2026年5月前后已越过1000万千瓦,电网侧约866万千瓦。 2030年的装机目标,在文件正式落地时已经提前摸到。
装机提前达标,说明靠规模说话的那本旧账已经算到了头。此时真正值得追问的不是“1000万千瓦怎么完成”,而是当千万千瓦不再是需要奔赴的终点,江苏储能接下来要算的那笔账,记的到底是什么。
旧账本的三根支柱,同时松了
过去储能项目算账靠三样东西:峰谷价差、容量租赁、顶峰补贴。2026年,三根都在晃。
江苏代理购电峰谷价差从约0.85元/kWh压缩到0.62—0.65元,降幅约25%。容量租赁市场价跌到100—150元/(千瓦·年),较2024年腰斩。顶峰费用补贴曾是重要的收益补充,但标准已从2023—2024年的0.3元/kWh退坡至0.25元/kWh(2025年至2026年1月),目前并未以0.3元的水平延续。一个100MW/200MWh项目,2025年总收益2725万元,价差贡献1290万、租赁730万、顶峰补贴705万,三项里两项在缩水,一项在退坡。行业测算的静态回本周期从5年拉到9年。有电力经研机构人士的判断是,容量租赁在收窄,现货价差收益尚未充分释放,容量补偿机制仍在完善,行业处在“政策驱动向市场驱动转型的过渡阶段”。过渡阶段的意思是:旧的钱不好赚了,新的钱还没接上。
成本端选在这个时候反向挤压
收入在收窄,成本却在往上走。主流314Ah电芯从2025年末的约0.31元/Wh涨到2026年6月的0.37—0.40元/Wh,半年涨超20%,终结了此前长达18个月的单边下行。铜箔、电解液、PCS、IGBT涨幅从30%到800%不等。盛弘股份2026年7月21日起全系列产品提价10%—30%,易事特、汇川技术随后跟进。
一位常州集成商(化名)4月底中标的一个百兆瓦时级独立储能项目,系统报价低于0.5元/Wh,放在当时已是“可以写进业绩表的低利润订单”;到了7月重新测算,若按原合同价交付,可能倒贴数百万元。电芯长协价只锁到6月底,新长协上浮约10%、还要付20%预付款,现货价比旧长协高出近两成。“先低价拿项目、等交付时电芯更便宜”那条走了几年的路,2026年走不通了。
江苏北人的选择更干脆:2025年归母净利润预亏7813.74万元,2026年1月宣布对储能业务战略性收缩关停。收入在收窄,成本在抬升,中间那层靠“组装和垫资”赚差价的集成商,最先被挤出去。
新账本的第一道筛选,藏在技术分层里
旧账本失效的同时,政策把新的算账标准写进了技术路线。行动计划对锂电、长时储能、前沿技术的安排,表面是“统筹兼顾”,实质上是一次分层。
锂电被要求推进500Ah及以上大容量电池规模化应用,方向是更大、更耐候、更扛造。这是在既有制造优势上继续加码,门槛不算高,但利润越来越薄。液流电池、压缩空气、重力储能被放在“加快商业化”的位置,指向长时储能这块真正的增量。固态电池、飞轮、氢储能被归入“积极布局”,是占位,不是押注。三层之间不是并列关系,是时间上的接力,也是能力上的淘汰。 能做锂电的企业很多,能在大容量电芯上持续迭代的不多,能把长时储能做成可复制商业项目的更少。政策把资源摊到三层,等于承认了一件事:江苏储能不可能靠一条技术路线包打天下,但也不可能让每一层都活得一样舒服。
算力是新出口,门槛比配储高得多
技术分层之外,场景也在换赛道。最热闹的新方向是算电协同。10月28日,常州经开区“智云常经开”平台投运,江苏首个落地的算电协同示范项目,以固态变压器为能量路由核心,10千伏交流直转800伏直流母线,整机效率98.6%,较传统UPS方案占地减少60%以上。为光能源签约常州新北区建设面向AIDC场景的固态变压器生产基地,贲安能源徐州1GWh钠离子电芯产线80%产能定向供给算力中心,天合光能把集中式业务全面转向算电协同。
方向是对的。AI机柜功率从几千瓦往兆瓦级走,传统直流供电架构在电流和铜排成本上已经顶到天花板,800伏直流加固态变压器是架构级替换,不是配储的修修补补。但这条出口只对一类企业开放:手里有电力电子底层能力的人。 固态变压器、构网型控制、海外认证,每一样都不是靠采购电芯和结构件能跨过去的。算电协同创造的是一个真实的新市场,但它同时在做的是一次干净的筛选:做螺丝刀的继续做螺丝刀,做能量路由的吃新赛道。
同一年,同一个省,两本账
不过,“旧模式在亏”并不等于“所有项目都在亏”。据行业项目调研数据,邳州官湖镇一个100MWh共享储能站,不靠政府兜底,给周边17家木业、五金企业做峰谷套利加需求响应,2026年一季度平均度电收益0.93元,比徐州全市均值高12%。同样的电池,同样的江苏电网,换一种算法,账就活了。
旧账本上的钱是“划”出来的,新账本上的钱是“找”出来的。 邳州那个站之所以跑出不一样的数,不在于它拿到了更好的价差政策,而在于它把17家企业的负荷曲线、响应时段、补偿规则捏成了一个本地化的收益组合。用户侧的数据也在说话:2026年6月江苏单月用户侧储能备案1.74GW/3.89GWh,园区分布式是主力。用户侧不讲区域分工,只讲谁离负荷近、谁算得过来账。
容量电价方面也需要把话说准。据市场分析口径,江苏以煤电容量电价为基础按放电时长折算约280元/(千瓦·年),但省级细则尚在研究中,并非已正式落地的标准。这笔钱即使落地,在总收益中也只是一张“入场券”,不是“分红支票”。真正拉开差距的,是市场化交易能力、构网型功能溢价、算电协同等新场景的卡位。
那位常州集成商7月见完业主之后,面前摆着两个选择:认亏交付,或者协商变更合同。无论选哪个,他4月投标时依赖的那条“电芯只会更便宜”的曲线,已经不存在了。江苏储能千万千瓦之后的真正考题,不是下一个千万千瓦从哪里来,而是当那条所有人都习惯了的向下曲线突然折返向上时,还有多少人手里握着不止一把螺丝刀。
声明:本媒体部分图片、文章来源于网络,版权归原作者所有,如有侵权,请联系删除 025-84707368。